 4001-677-660丨028-86752105
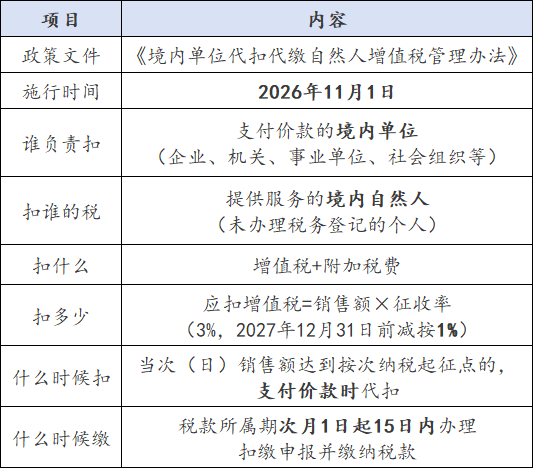
2026年9月3日,财政部、税务总局发布《境内单位代扣代缴自然人增值税管理办法》,自2026年11月1日起施行。
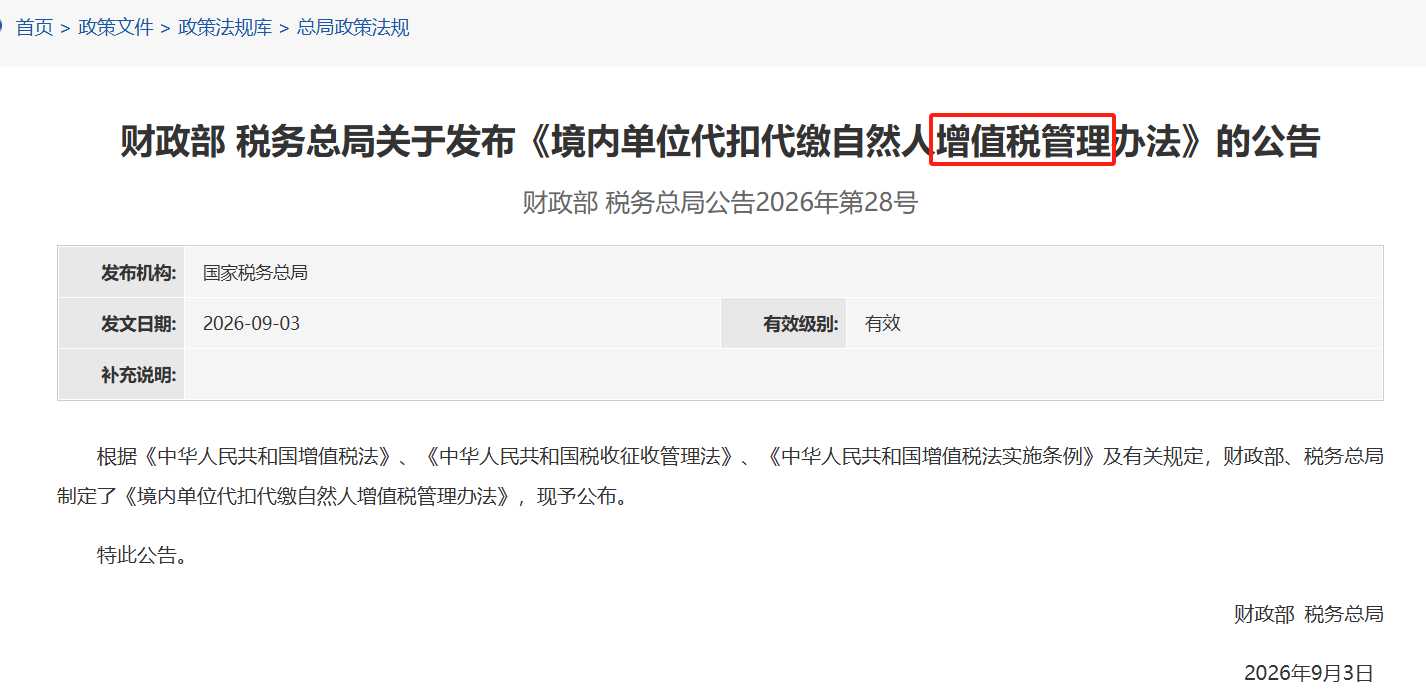
过去,单位给个人付"劳务费",通常只需代扣代缴个人所得税;从11月1日起,符合条件的服务费,增值税及附加税费也要在支付环节由单位一并代扣代缴了。不过并不是所有转给个人的钱都要扣。到底哪些要扣、扣多少、怎么申报,下面用一张表说清楚。
一、政策速览
二、哪些"劳务费"要扣?
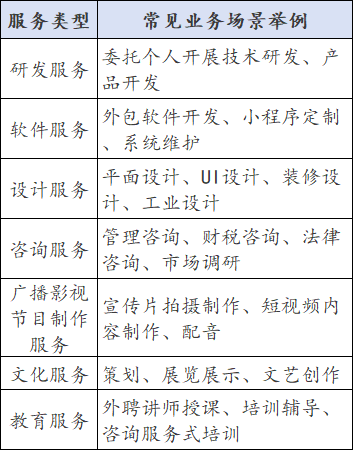
只要自然人提供以下7类服务、且由境内单位支付价款的,才触发单位代扣义务:
不在以上范围内的交易,仍按原有规则处理,例如:
向个人购买货物、转让无形资产或不动产
个人提供建筑、运输、餐饮住宿、租赁、居民日常服务等(如请人装修办公室、租个人房子)
个人与个人之间的交易(本办法只约束"单位付给个人")
总结:新规主要瞄准的是企业外聘个人提供"智力型、专业型、内容型"服务的场景——请专家咨询、请设计师、请老师讲课、外包研发,正是实务中最常见的几类。
三、怎么算?扣多少?
计税公式:应扣缴增值税=销售额×规定征收率
其中,销售额为不含增值税的销售额;个人按次提供服务的征收率为3%,按现行延续政策,2027年12月31日前减按1%执行。
举例1(要扣):某公司请一位自由设计师做品牌设计,11月10日支付含税设计费20,200元。
不含税销售额 = 20,200 ÷(1+1%)= 20,000元,超过按次起征点1,000元;
应扣增值税 = 20,000 × 1% = 200元;
同时按规定随征城市维护建设税等附加税费;
公司从价款中扣下上述税费后,将余款支付给设计师,并在次月15日前申报缴纳。
举例2(不够起征点,不用缴税):公司委托个人做了一单800元的小设计。
单次销售额未达到起征点1,000元,免征增值税,无需实际代扣税款;
但属于本办法适用范围的交易,单位仍需按规定向税务机关办理申报。
需要提醒的是:
增值税只是"小头"。向个人支付劳务报酬,个人所得税的预扣预缴义务依然存在且不能忘(劳务报酬个税预扣率20%—40%)。11月1日起,单位的合规动作是"增值税及附加+个税"两笔都要处理。
四、其他申报细节
· 申报期限
扣缴税款的计税期间为一个月,应当自发生应税交易次月1日起15日内,向主管税务机关办理扣缴申报并缴纳税款。
· 申报表
配套的《境内单位代扣代缴自然人增值税及附加税费申报表》已随《国家税务总局关于境内单位代扣代缴自然人增值税有关申报事项的公告》同步公布。
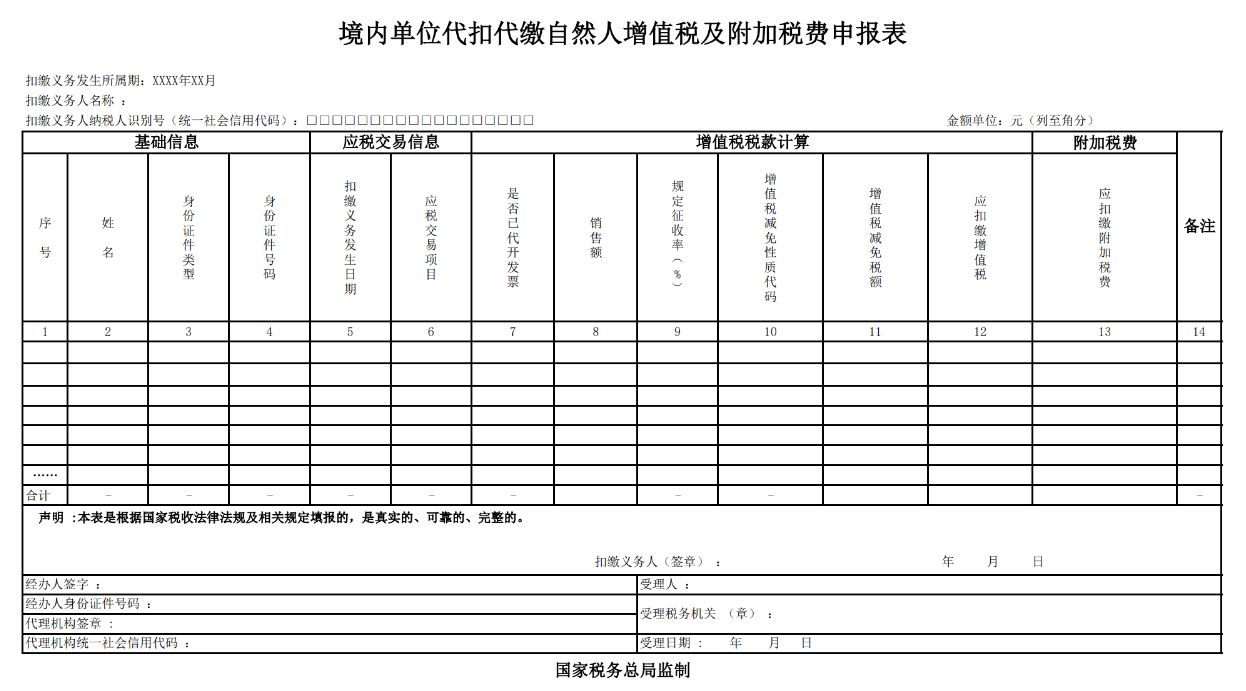
注意:即使单次销售额未达起征点(免征增值税)或按规定无需代扣税款,只要属于7类适用范围内的交易,单位也应当按照规定办理申报,不是"不用扣就不用报"。
五、容易踩坑的情形
情形1:个人已经自己交过税了,还用扣吗?
不用。自然人已缴纳税款的(例如已自行向税务机关申报纳税或代开发票时已缴税),扣缴义务人无需再代扣,留存完税证明等资料备查即可。
情形2:代开发票会重复缴税吗?
不会。已按本办法代扣增值税的应税交易,自然人再申请代开发票时无需再次缴纳税款;自然人未申请代开发票的,单位还可以发起开票提醒,方便取得发票入账。
情形3:通过平台接单的个人也要单位扣吗?
看情况。属于互联网平台内从业人员的自然人,通过平台发生符合规定的应税交易、且由平台企业按规定办理增值税代办申报的,不适用本办法(如网约车司机、平台骑手等按平台代办申报规则处理),单位切勿重复代扣。
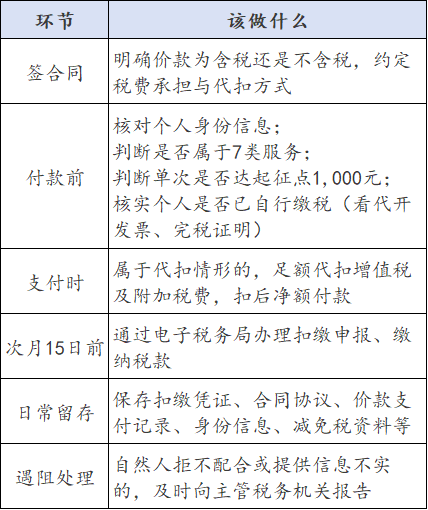
六、企业行动清单
不履行义务有什么风险:
《办法》明确,扣缴义务人发生应扣未扣税款、未按规定办理扣缴申报、已扣税款不缴或少缴、未按规定设置保存账簿资料等情形的,依照《税收征收管理法》及有关法律法规处理。典型后果包括:
应扣未扣税款的,由税务机关向纳税人追缴税款,并对扣缴义务人处应扣未扣税款50%以上3倍以下罚款;
已扣税款不缴或少缴的,除追缴外,从滞纳之日起按日加收万分之五滞纳金,并处罚款。
合规成本虽增加,但罚款和滞纳金更不划算。建议财务人员11月前就把付款流程、合同模板、申报操作提前梳理到位。
言成商务深耕企业服务11年,拥有注册会计师、税务师组成的专业团队,可为企业提供一站式服务:
✅工商全套:注册、变更、注销、解异常
✅代账报税:小规模 / 一般纳税人规范做账申报
✅发票风控:核验票据风险,规避虚开隐患
✅税务处理:解除税务非正常、应对预警稽查
✅其他服务:股权、资质代办、许可证办理等
📞联系电话:4001-677-660
 7079次
 工商服务