 4001-677-660丨028-86752105
在申报中发现增值税申报销售额≠企业所得税申报营业收入,是账务做错了吗?会有涉税风险吗?事实上,两税收入不一致是正常现象。
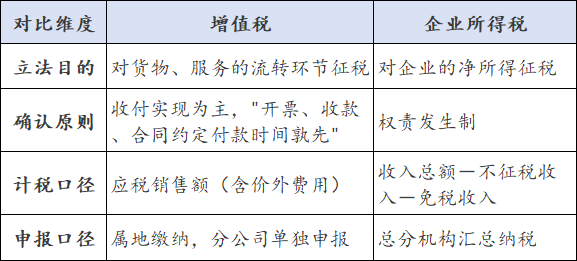
增值税与企业所得税因立法目的、收入确认原则、纳税义务发生时间及计税口径不同,天然存在差异。出现差异后,真正需要做的是根据差异产生的原因,区分出"合规差异"与"涉税风险"。
两税核心差异速览
一、合规差异:无需调账,但需留痕
合规差异源于税制差异,有真实的业务逻辑和政策依据,无需调账调整,但应留存合同、发票、履约凭证等业务证据备查。
1. 纳税义务发生时间差异
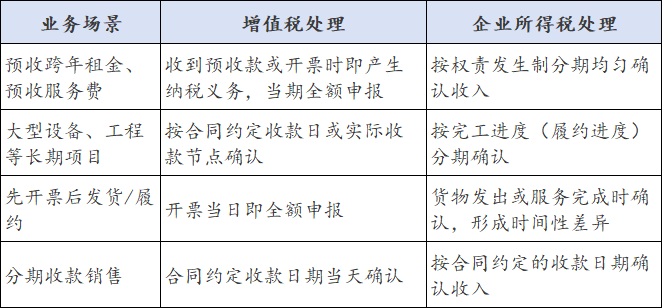
2. 会计核算与计税口径差异
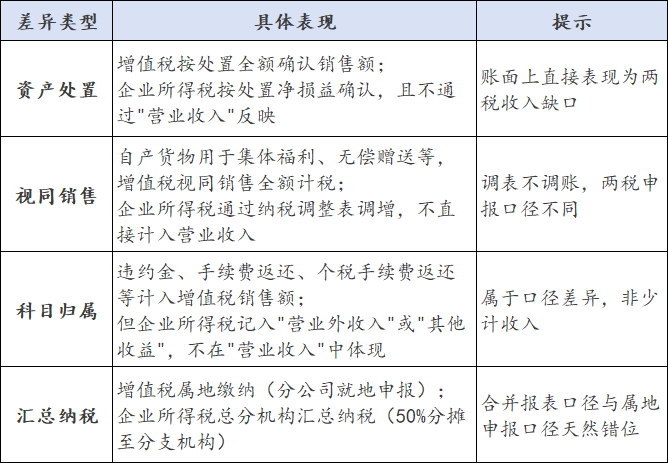
3. 免税、不征税收入差异
· 符合条件的专项用途财政性资金可作为不征税收入,不计入企业所得税应税收入,但对应支出形成的增值税进项处理需单独判断;
· 免税服务收入(如部分技术服务、跨境免税项目)无需申报增值税销售额,但除另有规定外仍需计入企业所得税收入总额;
· 政府补助若与销售收入、数量直接挂钩,增值税需按"价外费用"申报,企业所得税确认收入——同一笔钱,两税处理路径完全不同。
二、涉税风险:异常差异,说不清就是风险
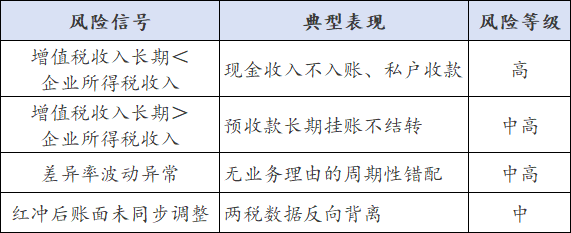
异常差异通常源于账务处理错误、人为调节或隐匿收入,缺乏真实业务支撑,极易触发金税四期差异率异常预警,进而引发税务稽查。以下五类情形需重点排查:
1. 隐匿未开票收入
实际发生应税业务,但仅申报开票部分;现金收入、私户收款不入账,导致增值税申报收入长期低于企业所得税收入。这是稽查重点中的重点,公私账户混用是其典型特征。
2. 收入确认时点人为错配
无合理商业理由,人为延后增值税申报、或提前确认企业所得税收入,刻意错开两税申报周期,实质多为调节利润、延迟缴税或配合开票需求。
3. 价外收入未如实申报
收取的违约金、延期付款利息、手续费返还等价外费用,与销售挂钩的部分增值税应并入销售额申报,但实务中常见企业所得税侧未确认收入、或账务科目混用,导致两税数据无法勾稽。
4. 预收账款/合同负债长期挂账
货物已发出、服务已完成,增值税已按纳税义务发生时间申报,但企业所得税仍挂账"预收账款""合同负债",未按权责发生制结转收入——增值税多缴不等于企业所得税可以少缴,挂账超期是系统扫描的高频预警点。
5. 红字发票处理不规范
发生销货退回、折让开具红字发票后,仅冲减增值税销售额,未同步调整企业所得税申报的营业收入,导致两税数据反向背离。
风险差异自查要点
两税收入不一致,大部分是"制度性正常差异"。如果收到差异预警,结合业务实际梳理原因,准备书面情况说明及佐证材料,主动配合核查;确属历史错报的,及时更正申报,争取从轻处理。
若您在经营发展中,追求财税合规,言成可为您提供:
✅记账报税托管:拥有11年财税经验的团队,为您完成凭证整理、账务处理、税务申报全流程服务,保障账务清晰、申报及时准确
✅财税风险检查:全面梳理企业财税情况,识别潜在风险,提前预警、提供整改建议与合规支持
✅企业全周期陪跑:覆盖设立、扩张、重组至退出各阶段,提供架构设计、股权激励、并购重组等场景下的财税解决方案
 45314次

 工商服务