 4001-677-660丨028-86752105
最近走过企业注销流程的老板和会计,对“税务注销”这四个字应该都不陌生。电子税务局一提交,系统秒出结果,连解释的机会都不给。
很多人以为注销难在"流程多",其实难在"账不干净",高危科目未清零。今天小编就把这8类必清零科目详细展开,附上税局认定标准、税务清零动作和风险红线,老板和财税人员可以直接对照自查。
一、增值税
注销核查时,增值税是必查科目,常见遗留问题集中在四个方向:
进项税额长期挂账:取得专票后未认证抵扣,或已认证但跨期未申报抵扣;
销项税额与收入不匹配:存在已开票未确认收入、未开票但已发货确认收入等异常;
留抵税额未处理:账面长期挂留抵,但企业实际已无实际经营,税局会质疑进项真实性;
未开票收入漏申报:注销时倒查发现存在销售未开票情况,要求补申报并补税。
认定标准
进项税额必须有真实交易、真实票流、真实物流 三流一致;
留抵税额需说明形成原因,无法说明的会被 进项转出 并补缴税款;
未开票收入按 税法口径确认收入 入账,依税率补缴增值税及滞纳金。
风险红线
⚠️ 进项发票虚开:注销核查期内一旦发现进项发票为虚开,进项转出、补税、罚款、滞纳金一并触发,情节严重移送稽查。
二、企业所得税
企业所得税注销核查的核心是 清算申报,最常见的翻车点:
收入确认不完整:存在视同销售未确认收入、关联交易未按公允价值定价、政府补助未计收入等情况;
成本费用跨期:提前或延后确认成本费用,特别是注销前突击报销大额费用;
资产损失未申报:存货、固定资产、应收账款损失未在汇算清缴时申报扣除;
税前弥补亏损未规范处理:跨地区经营企业、合并分立企业亏损结转不规范。
认定标准
注销前必须完成 整个清算期 的企业所得税清算申报;
清算所得按 法定税率 25% 计算,不适用小型微利企业等优惠税率;
资产损失扣除必须有 完整证据链,否则不得税前扣除。
风险红线
⚠️ 突击调增费用:注销前临时大额补报销费用,税局会认定为 恶意筹划,调增应纳税所得额并补税。
⚠️ 清算所得 25% 硬税率:任何注销前的债务豁免、无法支付的应付款,全部按 25% 计征企业所得税,无优惠空间。
三、个人所得税
个税注销核查重点关注 四类所得:
工资薪金:离职员工未做减员登记、离职后仍发放零星工资;
劳务报酬:向自然人支付劳务费未代扣代缴个税;
股东分红:未分配利润转增资本、注销前利润分配未扣缴个税;
股权转让所得:股东退出未申报股权转让所得个税。
认定标准
全员全额扣缴明细申报 必须覆盖至注销当月;
自然人身份信息(身份证号、姓名)必须与公安系统一致,错误信息一律退回;
股东分红按 20% 税率 扣缴,不得通过其他方式变相规避。
风险红线
⚠️ 股东借款长期挂账:其他应收款中股东借款无合理理由的,注销时 直接视同股息红利分配,强制补缴 20% 个税 + 滞纳金。
⚠️ 虚假代扣代缴:注销前突击补申报但未实际缴款的,视为未完成个税申报义务。
四、印花税
印花税在 2026 年注销核查中是 重点倒查科目,常见漏报:
实收资本、资本公积变动:增资、减资未申报印花税;
购销合同:大额采购、销售合同未贴花;
租赁合同:办公场地、仓库租赁合同未按年贴花;
账簿:实收资本账簿未按金额贴花。
认定标准
全面倒查 开业至今所有应税合同、应税账簿;
印花税按 合同类型、合同金额 核定补缴;
漏报、少报 无豁免空间,必须补齐税款及滞纳金。
风险红线
⚠️ 印花税倒查无期限:注销核查期内,印花税漏报可追溯至 开业以来全部年度,不仅是注销年度。
⚠️ 合同未贴花 = 应税未缴:合同签订即产生纳税义务,无论是否入账、是否付款。
五、附加税费
附加税费包括 城建税、教育费附加、地方教育附加,常见遗留问题:
增值税、消费税已申报缴纳,但附加税费未同步申报;
注销前补缴增值税后,附加税费未按补缴金额同步补缴;
跨地区经营企业,附加税费未按 经营地税率 缴纳。
认定标准
附加税费 必须随主税同步申报缴纳,不得单独滞后;
跨地区经营的,按 增值税、消费税实际缴纳地 的附加税率分别计算;
注销时主税补缴的,附加税费必须 按补缴金额同步补缴。
风险红线
⚠️ 附加税费 ≠ 可忽略小税种:补缴主税后未同步补附加税费,仍视为 未完税。
六、其他税费(持有不动产/特殊经营行为)
持有不动产或从事特殊经营的企业,注销时还需核查以下税费:
房产税:自用房产按原值扣除 30% 后按 1.2% 年缴,租出房产按租金 12% 年缴;
土地使用税:按实际占用土地面积,按地段适用税率年缴;
契税:不动产购置、承受土地权属时一次性缴纳;
环保税:排放应税污染物企业按月或按季申报。
认定标准
持有不动产期间 全程 房产税、土地使用税必须结清;
不动产购置、转移时的契税必须完税;
环保税按 实际排放量 申报,不得少报、漏报。
风险红线
⚠️ 不动产持有 = 持续纳税义务:即便企业已停止经营,持有不动产期间房产税、土地使用税仍需按年申报缴纳。
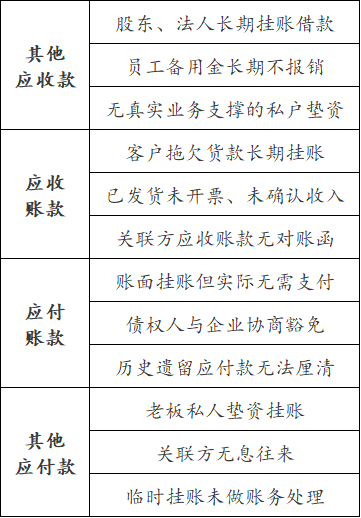
七、往来款项
往来款项是注销翻车第一雷区,常见问题集中在四个方向:
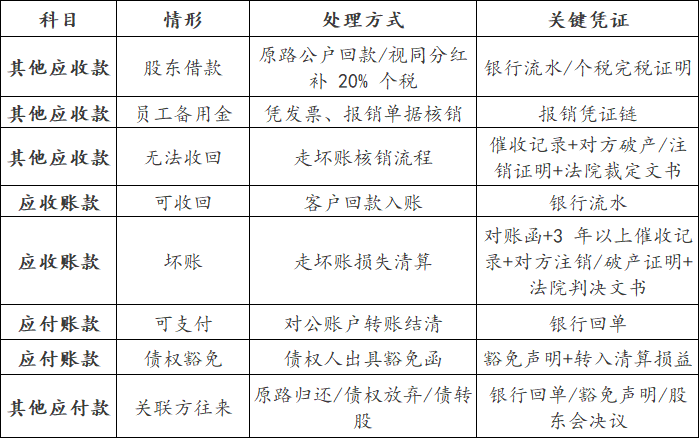
行动建议
风险红线
⚠️ 其他应收款 = 注销第一雷区:股东借款不处理,注销必翻车。
⚠️ 坏账核销仅凭分录无效:必须备齐证据链,否则不得税前扣除。
⚠️ 债权人放弃追偿=清算所得:100%计入应纳税所得额,按25%缴税。
八、 存货、固定资产
实务现状
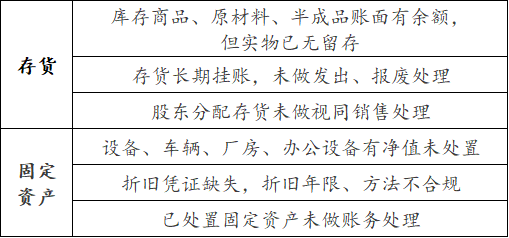
行动建议
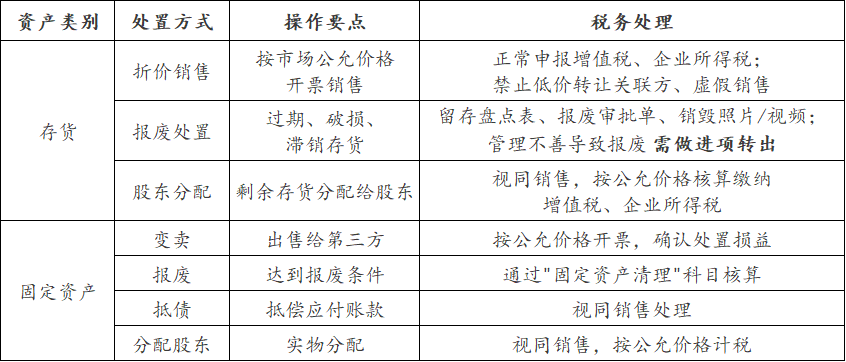
风险红线
⚠️ 存货/固定资产=必实质处置:禁止仅做账务核销、空账平账,必须有实质性的处置动作 + 完整证据链
⚠️ 分配给股东=视同销售:无论是否开具发票,均需按公允价格计税
金税四期监管下,公司注销早已不是"走流程即可办结"的事,而是 一场严苛的终极税务体检。看似繁琐的科目清零、账务整改,本质是在帮企业和股东规避注销后数年的追溯风险。
注销不等于责任终止——即便走完简易注销或一般注销流程,后续若被查出隐匿收入、虚假核销、账务造假,税局依然可以向股东追溯补税、加收滞纳金。所以,别急着提交注销申请。先拿这张清单,把 8 类科目逐项过一遍——账干净了,注销才走得动。
📌 如果您的企业正面临以下注销难题——
📂 账证不齐、历史遗留挂账多
⚠️ 长期非正常户、税务异常未解除
💰 股东借款、关联方往来未清理
📑 注销预检反复被驳回、流程停滞
欢迎随时私信留言或拨打📞:4001-677-660,言成从账务梳理、证据补链、清算申报到清税证明落地,提供全流程闭环办理,助力企业"干净注销、合规退出"。
 45314次

 工商服务